全球與國內新能源大容量箱型變電站市場佔有率及排名研究報告
案例展示了在明確類別、區域與統計口徑後,對市場規模、競爭格局、市場份額及排名進行研究的過程。
第一節 產業發展概述
箱式變電站(預裝式變電站)為整合式高壓開關設備、配電變壓器及低壓配電裝置的工廠預製緊湊型配電設備,具備防潮、防火、全封閉、可移動等特點,廣泛取代傳統土建配電房,適用於風電(陸風、海風)、光電(陸光、海風)、儲能、近高等場景,尤其高、海風)、光
從系統構成看:
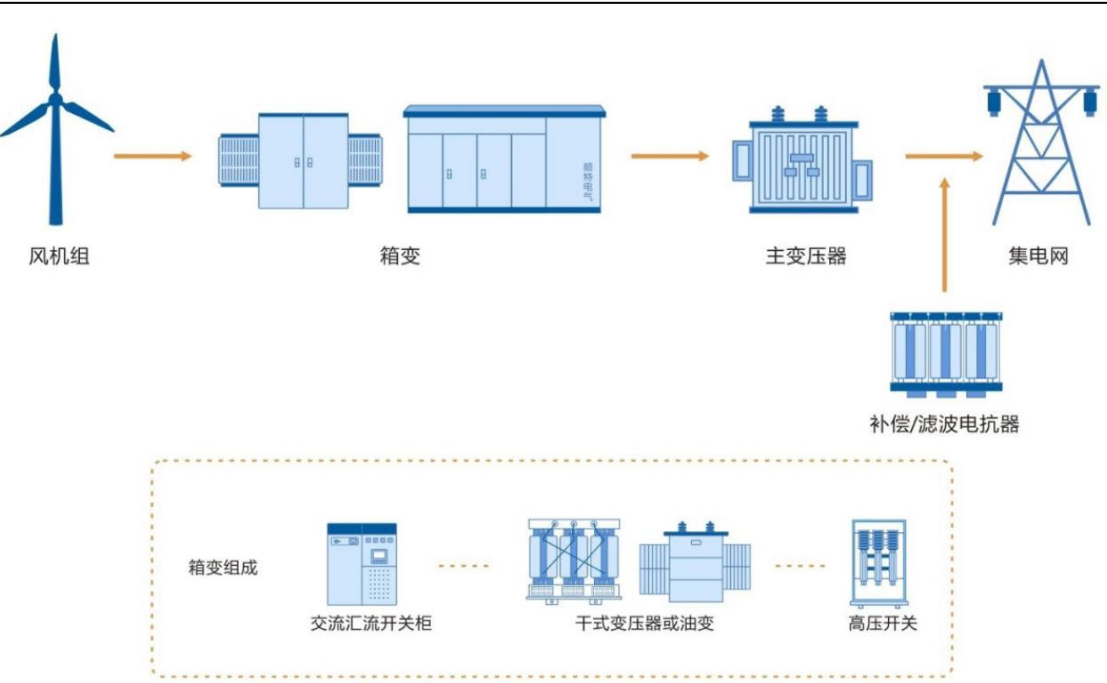
- 新能源風電系統中,箱變位於風扇組與主變壓器之間,包含交流匯流開關櫃、乾式 / 油浸變壓器、高壓開關等組件,承擔升壓與配電功能;
圖1 新能源風電系統構成情形
資料資料來源:公開資料整理
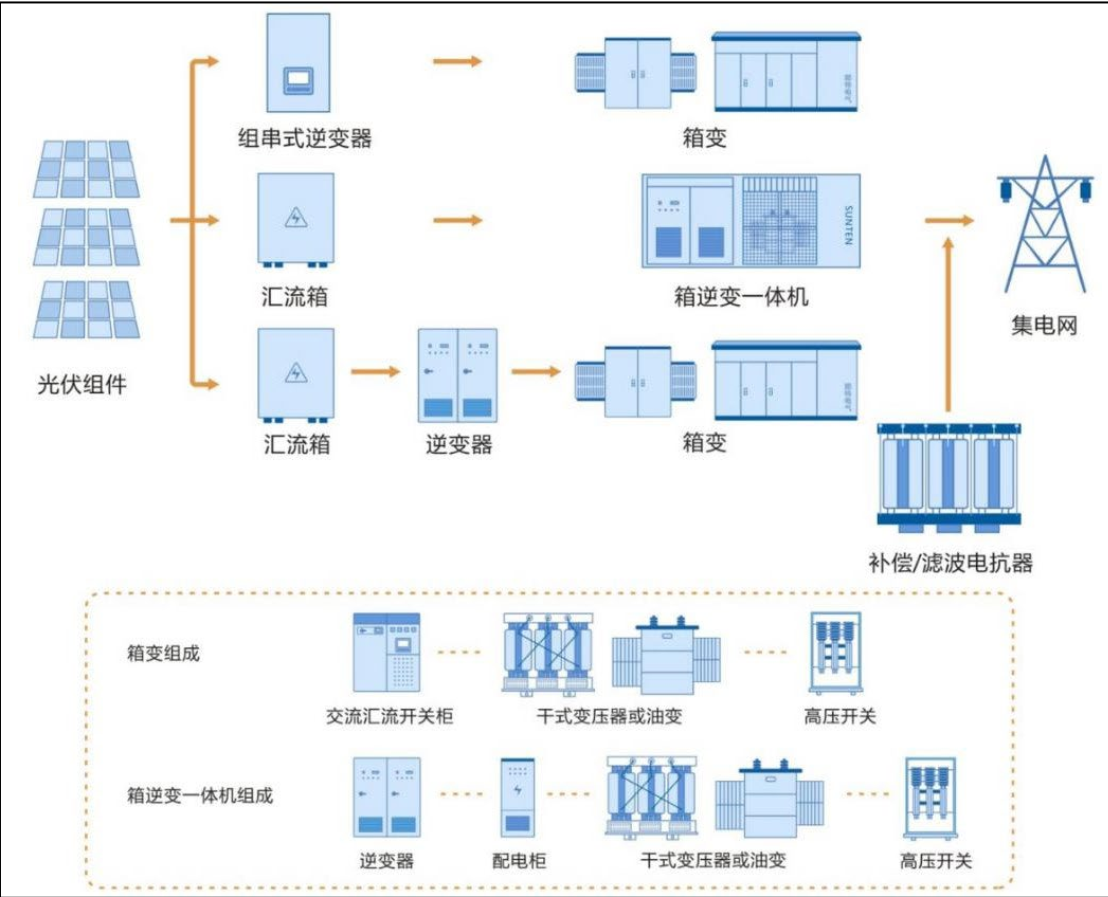
- 新能源光電系統中,箱變(或箱式逆變一體機)連接逆變器與集電網,整合逆變器、配電櫃等設備,實現光電電力的升壓與併網。
圖2 新能源光電系統構成情形
資料資料來源:公開資料整理
新能源大容量箱式變電站是針對風能、太陽能等新能源特性研發的專用設備,集升壓、監控保護等於一體,是新能源電力系統的核心設備。
第二節 行業發展現狀
箱式變電站因技術先進、自動化程度高、工廠預製化等優勢,近年來產量穩定成長,2021 年國內產量達 6.01 萬台。產業企業數量眾多,但產品專注領域存在差異,隨著新能源、新型基礎設施等下游領域地位提升,市場規模持續擴大。
全球新能源產業的快速發展為產業注入動力:
- 國內再生能源總裝置佔比超 50%,風電、光電發電量佔全社會用電量突破 15%;
- 2023 年全球再生能源新增裝置達 510GW,成長 30 年新高,風電、光電以成本優勢引領能源轉型。
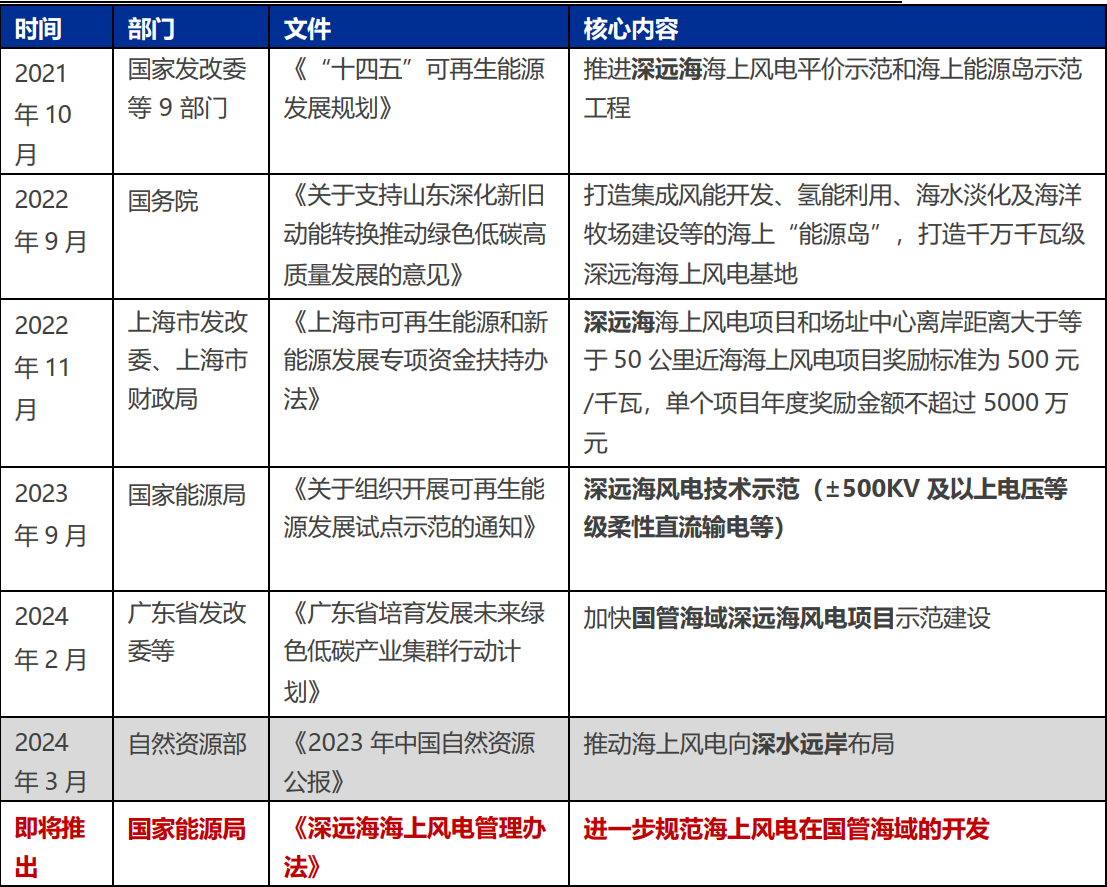
政策層面,2023 年以來國家密集推出支援政策,涵蓋光電用地管理、新型電力系統建置、農村電網升級等(如《新型電力系統發展藍皮書》《關於新情勢下配電網高質素發展的指導意見》)。同時,深遠海風電成為重要趨勢,中國深遠海風電開發潛力達 5 億 kW,政策持續推動佈局,《深遠海離岸風電管理辦法》等文件將進一步規範開發。
圖3 中國深海離岸風電政策梳理
資料來源:各部門公開資料整理
第三節 市場規模狀況
新能源大容量箱式變電站市場規模主要聚焦在光電與風電領域,計算邏輯為:市場規模 =(光電領域箱變市場空間 + 風電領域箱變市場空間)× 大容量箱變滲透率。
細分領域測算(2023 年資料)
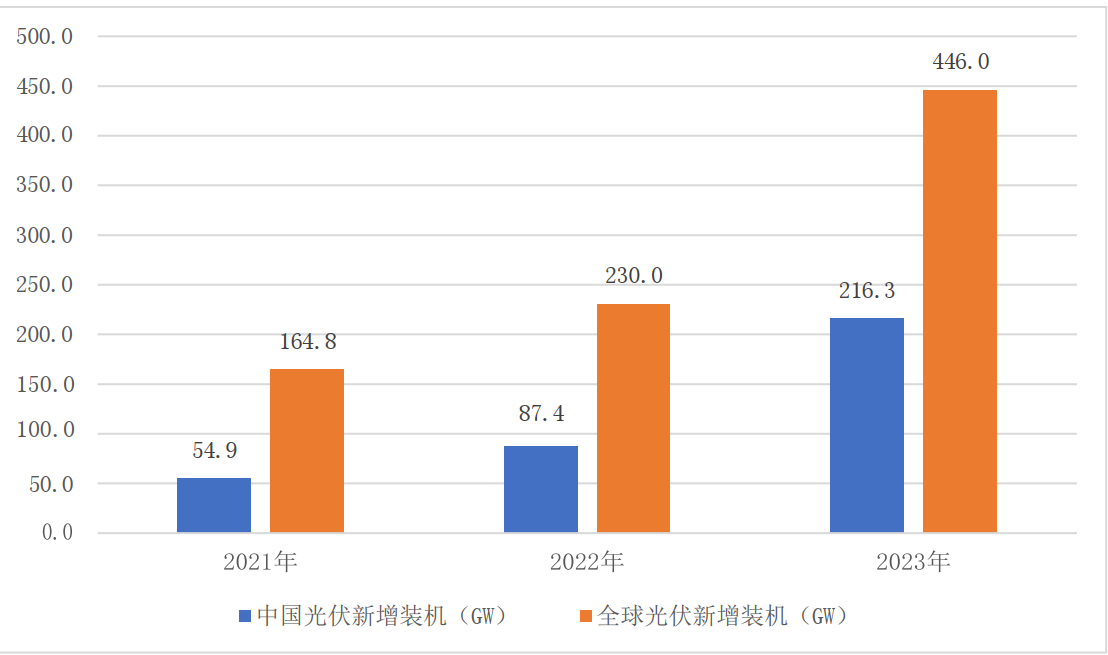
- 光電領域:國內市場空間 159.84 億元(集中式光電新增裝置 120GW),全球 326.74 億元(集中式光電新增裝置 245.3GW);
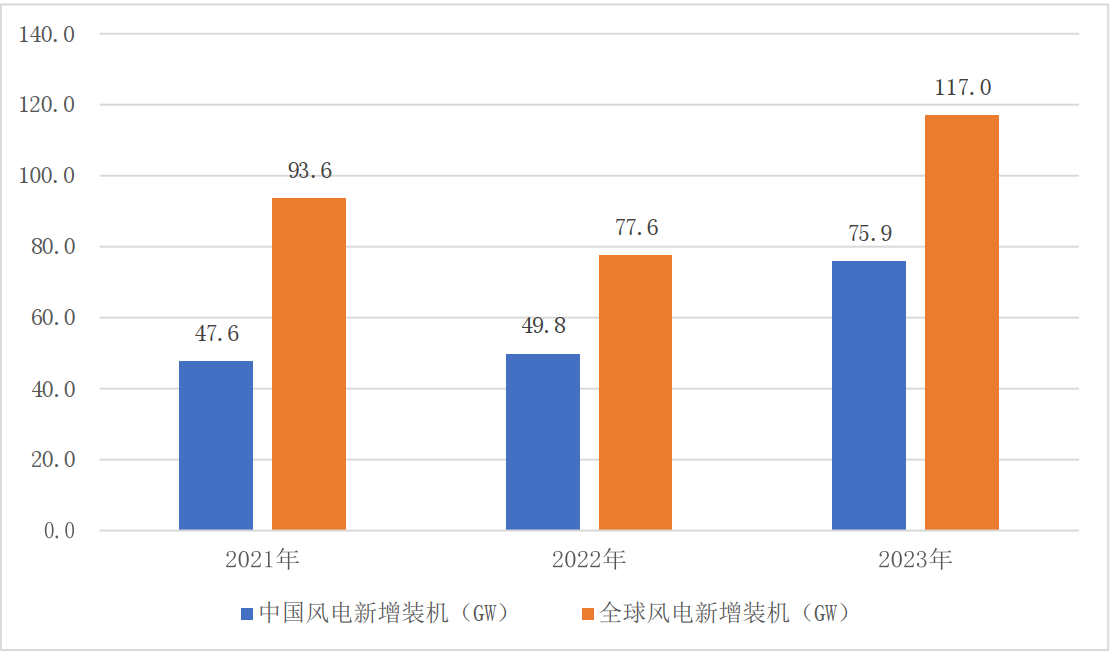
- 風電領域:國內市場空間 119.92 億元(新增裝置 75.9GW),全球 184.86 億元(新增裝置 117GW)。
大容量箱變規模
2023 年全球新能源大容量箱式變電站市場規模達 266.03 億元,國內達 145.48 億元,大容量箱變滲透率均為 52%。隨著新能源裝置持續成長,市場規模可望進一步擴大。
圖4 全球與中國光伏新增裝置規模,單位:GW
資料資料來源:國家統計局, CPIA, Solar Power urope,國家發改委能源研究所,太陽能產業協會,北極星電網、公開資料整理、 敏哲諮詢研究部
圖5 全球與中國風電新增裝置規模,單位:GW
資料資料來源:國家統計局, CPIA, Solar Power urope,國家發改委能源研究所,太陽能產業協會,北極星電網、公開資料整理、 敏哲諮詢研究部
