全球與國內風機潤滑系統市佔率及排名調查報告
案例展示了在明確類別、區域與統計口徑後,對市場規模、競爭格局、市場份額及排名進行研究的過程。
第一節 風機潤滑系統產業發展概述
系統構成與核心作用
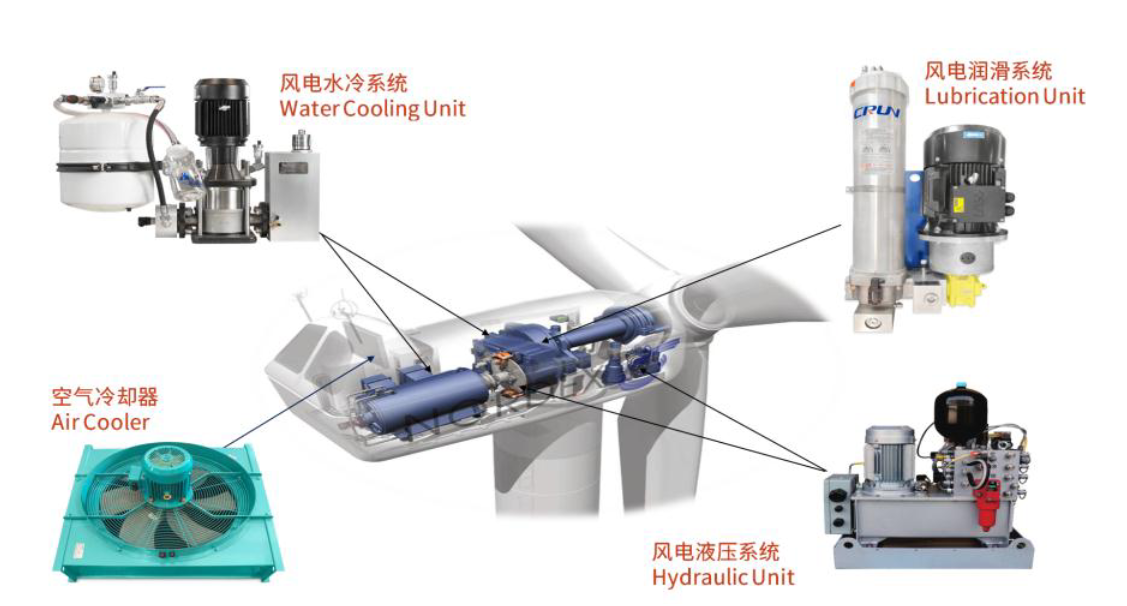
風電液壓潤滑流體控制系統包含潤滑、液壓、冷卻三大系統。其中,潤滑系統專為風力發電機組齒輪箱等關鍵零件提供潤滑與冷卻,保障齒輪、軸承等摩擦部位正常運轉;液壓系統為變槳、偏航等裝置提供動力;冷卻系統則負責發電機、變頻器等設備的散熱。
圖1 風電液壓潤滑冷卻系統
資料來源:光大證券研報
度身訂造需求背景
風力機組工況惡劣(高負載、環境複雜)、結構精準且維修不便,傳統潤滑方式難以滿足需求,度身訂造集中潤滑系統應運而生。此系統可避免因潤滑不當導致的故障,提升風扇穩定性、效率及使用壽命,主要應用於主軸、偏航、變槳、發電機等核心系統。
成本佔比特點
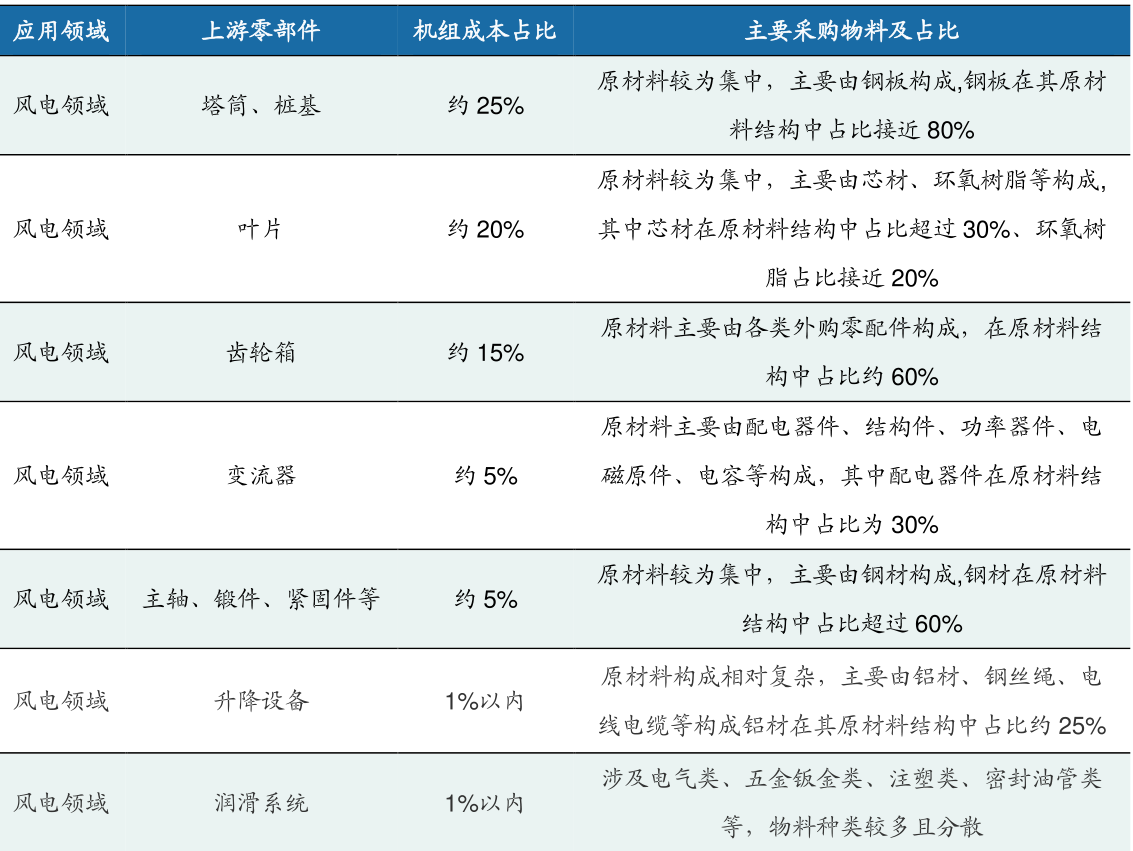
在風電機組成本中,潤滑系統佔比不到 1%,但產品結構及物料構成複雜(涉及電氣、五金、注塑等多類材料),受原料價格波動影響較小。風機整機製造商對其價格敏感度低,疊加非成本加成定價模式,產業毛利率較高。
圖2 風電機組成本拆分
資料來源:盤古智能招股說明書、廣發證券研究中心
第二節 風機潤滑系統產業發展背景
政策驅動風電產業成長
國家 「雙碳」 目標推動下,多項政策密集出台,加速風電產業高質素發展:
- 2024 年《2024 年能源工作指南》要求風電、太陽能發電量佔比超 17%,推動大型風電光電基地及離岸風電建設;
- 《2024-2025 年節能降碳行動方案》提出加速 「沙戈荒」 風電基地、離岸風電群聚開發;
- 《能源重點領域大規模設備更新實施方案》鼓勵風電場改造升級,推廣高效率智慧化機組;
- 2025 年政策進一步明確推廣 「沙戈荒」 基地、離岸風電及光熱與風電融合等項目。
這些政策為風電產業擴容提供支撐,間接帶動風機潤滑系統需求成長。
第三節 風機潤滑系統產業發展現狀
系統核心功能與產業鏈
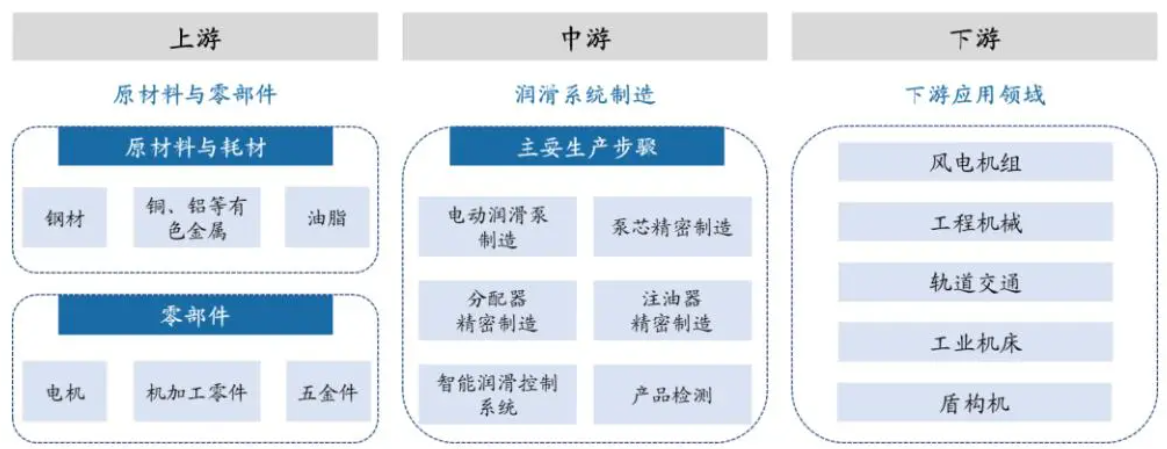
潤滑系統具備潤滑、清潔、冷卻、密封等多重作用,廣泛應用於風電、工程機械、軌道運輸等領域。其產業鏈清晰:上游為鋼材、有色金屬、油脂等原料及泵浦、分配器等零件;中游為系統製造(含精密加工、偵測等環節);下游主要針對風力機組、工程機械等應用場景。
圖3 潤滑系統產業鏈概覽
資料來源:盤古智能招股說明書,廣發證券研究中心
全球與中國風電裝置成長
- 全球:2023 年新增風電裝置 117GW(年比 + 50%),創歷史新高;離岸風電裝置 10.8GW,成長顯著,預計 2033 年新增裝置將達 66GW,年複合成長率 20%。
- 中國:風電裝置持續擴張,2024 年新增裝置 7,982 萬千瓦(年 + 6%),累計併網容量達 5.21 億千瓦;機組大型化趨勢明顯,2022-2023 年陸風、海風單機容量分別成長 37.9%、33.4% 及 29.29%。
市場規模與應用分佈
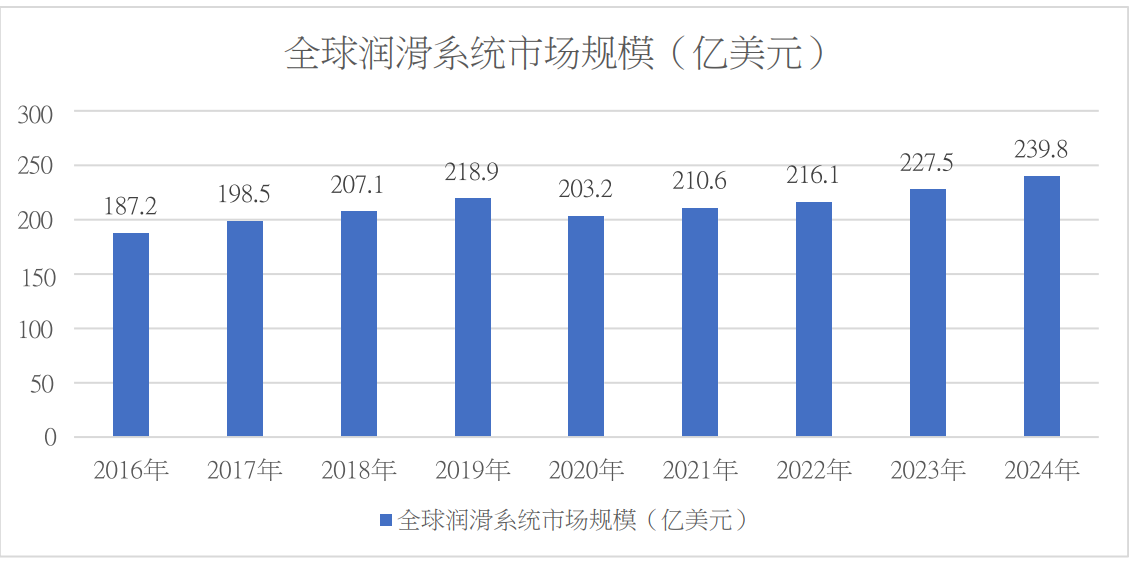
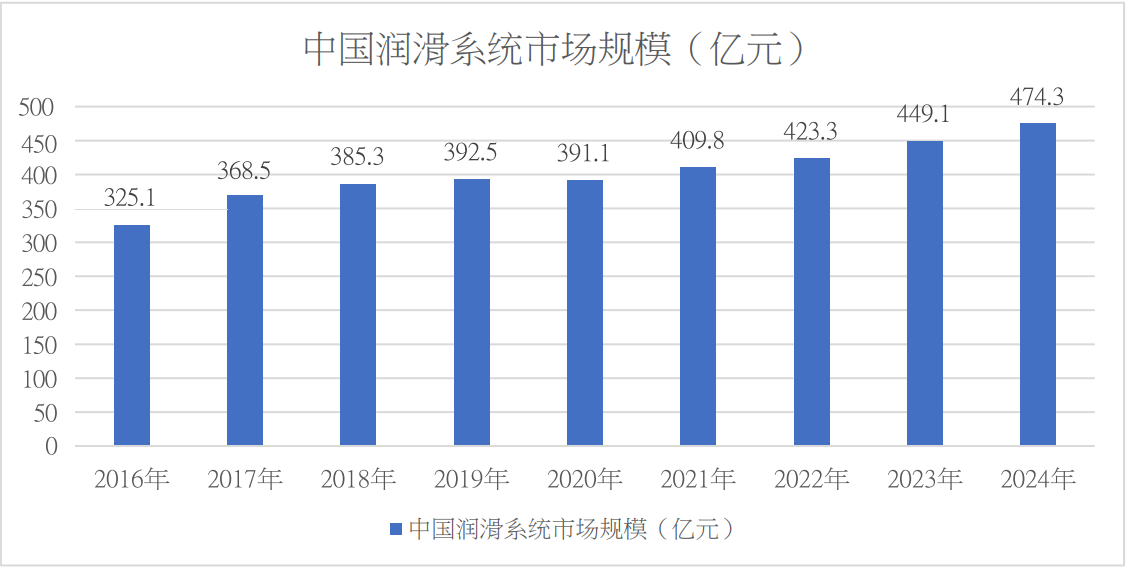
- 市場規模:全球潤滑系統市場規模穩中有升,2024 年約 239.8 億美元(年減 + 5.4%);中國市場 2024 年達 474.3 億元(年比 + 5.6%)。
- 應用領域:2021 年數據顯示,潤滑系統應用以汽車(38.4%)、冶金礦山(23.1%)、電力設備(18.3%)為主,風電是電力裝備領域的核心應用情境。
圖4 全球潤滑系統市場規模
資料來源:華經情報網,廣發證券研究中心,敏哲諮詢研究部
圖5 中國潤滑系統市場規模
資料來源:華經情報網,廣發證券研究中心,敏哲諮詢研究部
集中潤滑系統主導地位
集中潤滑系統是目前應用最廣泛的類型(含節流式、單線式等),由潤滑泵、分配器、管路及控制系統組成,可滿足風機軸承、齒輪等關鍵部件的高精度潤滑需求,減少摩擦損耗,是行業主流技術方向。
