國內再生聚酯大有光縫紉線專用纖維市場佔有率及排名調查報告
案例展示了在明確類別、區域與統計口徑後,對市場規模、競爭格局、市場份額及排名進行研究的過程。
第一節:再生聚酯大有光縫紉線專用纖維產業發展概述
1. 產品核心定義與特性
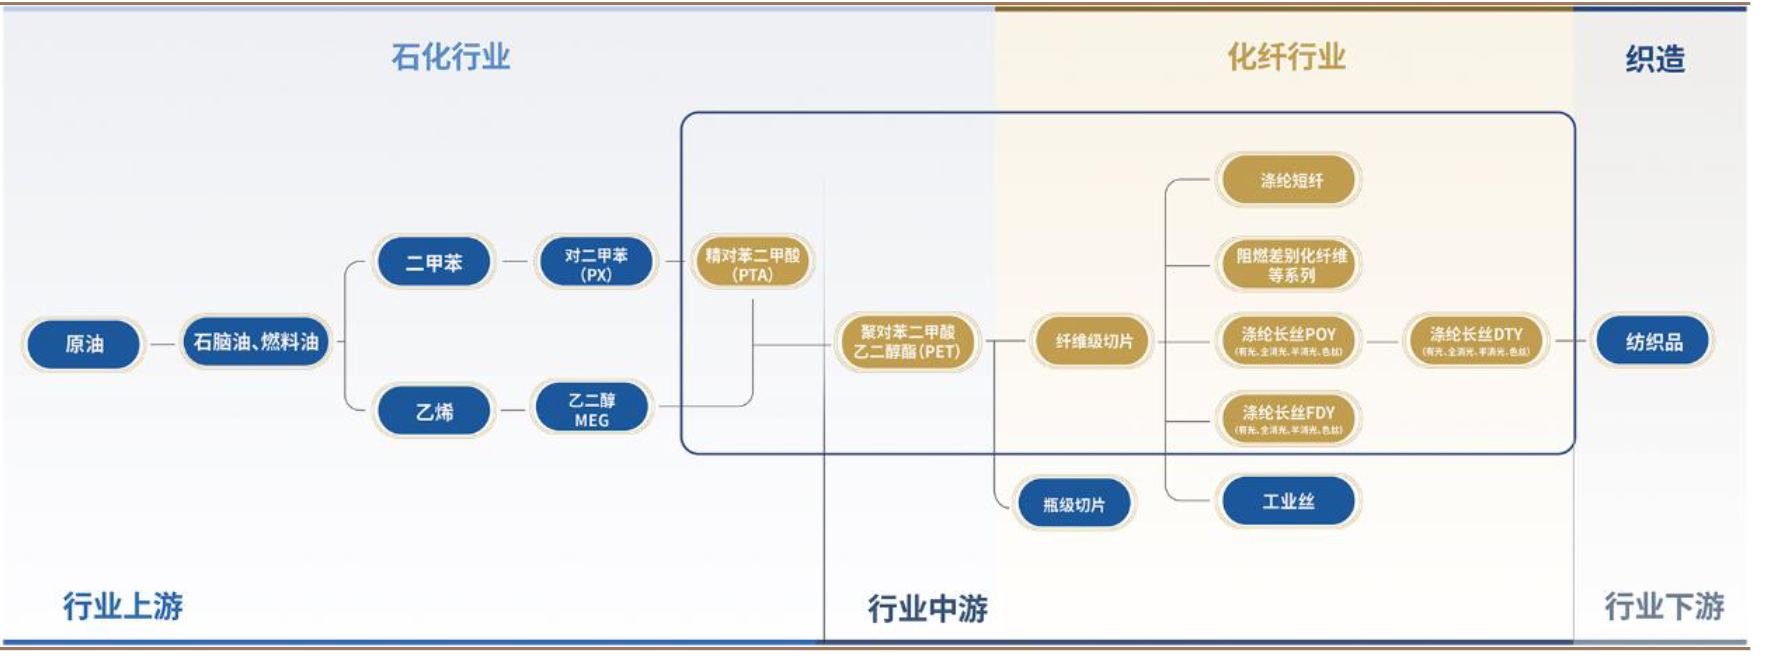
再生聚酯大有光縫紉線專用纖維是一種針對縫紉線生產需求開發的環保型纖維材料,以回收 PET(如塑膠瓶、聚酯廢料)為原料,透過化學或物理再生製程製成,兼具三大核心特性:
- 環保屬性:減少石油資源消耗和廢棄物污染,符合 GRS 等全球永續發展認證標準;
- 性能優勢:高光澤度(經特殊表面處理提升反射率)、高強力(斷裂強度≥4.5cN/dtex)、耐磨性強,且短纖維長度(38-51mm)、細度(1.2-2D)均勻,可紡性優異;
- 功能擴充:部分產品具備回彈性、抗靜電、阻燃等附加性能,滿足高端縫紉線質素要求。
2. 與再生聚酯短纖的關係
再生聚酯短纖是以回收聚酯材料為原料加工的短纖維(長度幾毫米至幾十毫米),分為普通型和差別化型,再生聚酯大有光縫紉線專用纖維屬於差別化再生滌綸短纖的細分品類,專注於縫紉線場景的性能優化。
3. 典型生產工藝
生產流程包括廢棄舊聚酯粉碎片高溫清洗、真空轉鼓乾燥,添加增白劑、硫酸鋇等添加劑後,經螺桿熔融擠出、環吹冷卻、牽伸、定型、捲曲、切斷等步驟。以廣東源輝環保為例,其採用專利技術,產品斷裂強度≥6.2cN/dtex,性能指標領先產業。
圖1 產業鏈概覽
資料來源:德邦研究所
第二節:再生聚酯大有光縫紉線專用纖維產業發展現狀
1. 聚酯短纖整體產能與格局
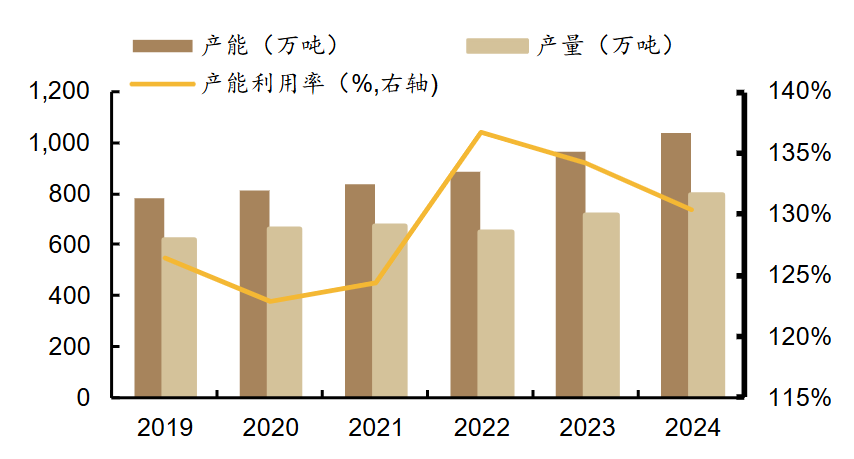
- 產能持續擴張:2019-2024 年國內聚酯短纖產能從 780 萬噸成長至 1,036 萬噸,年複合成長率 5.8%,產能過剩格局逐步加重;
- 市場分散度高:前三大企業(儀徵化纖、恆逸石化、新鳳鳴)合計產能佔比約 36.7%,其餘市場由江南纖維、華西村、三房巷等眾多企業分佔,產業集中度較低。
2. 需求與出口表現
- 國內需求修復:2024 年聚酯短纖表觀需求量 673 萬噸,年增 10.0%,受惠於國內外紡織品需求回升;
- 出口穩定成長:2024 年出口量 132 萬噸,年增 9.4%,海外市場對聚酯短纖的需求韌性較強。
3. 價格與獲利趨勢
2024 年聚酯短纖價格先跌後穩,上半年因需求淡季及原料支撐不足產業虧損,6 月後企業執行挺加工費政策,獲利逐步修復。預計未來隨著產能擴張放緩、需求復甦,產業獲利水準將持續回升。
4. 再生聚酯短纖的發展動力
- 政策與消費驅動:全球環保政策趨嚴(如歐盟循環經濟計畫、中國 「雙碳」 目標)及消費者環保意識提升,推動再生聚酯短纖在縫紉線、汽車內裝等領域的滲透率;
- 市場規模成長:2023 年中國再生聚酯短纖市場規模 215.3 億元,年成長 12%,2020 年因宏觀經濟波動需求短暫波動,2023 年後隨終端復甦重回成長軌道;
- 競爭格局分化:領導企業聚焦高質素、高附加價值產品,小規模企業因技術落後、產能不足逐漸被限制,產業呈現 「頭部引領、尾部淘汰」 的態勢。
圖2 國內聚酯產能產量逐年提升
資料來源:Wind、百川盈孚、德邦研究所
圖3 國內聚酯產能格局較為分散
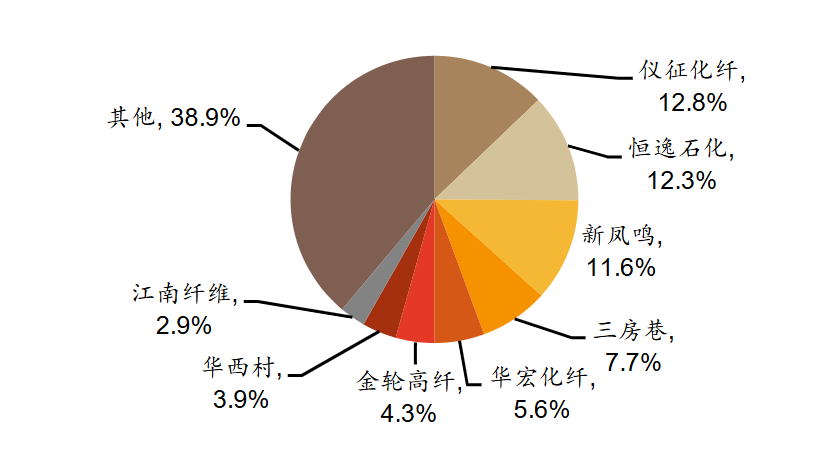
資料來源:Wind、百川盈孚、德邦研究所(截至2024年底)
圖4 聚酯短纖國內需求穩定修復
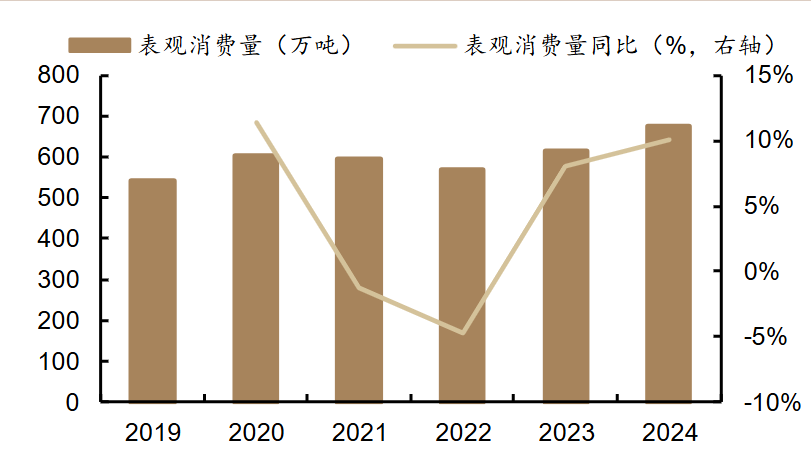
資料來源:Wind、百川盈孚、德邦研究所
圖5 聚酯短纖維出口市場維持成長
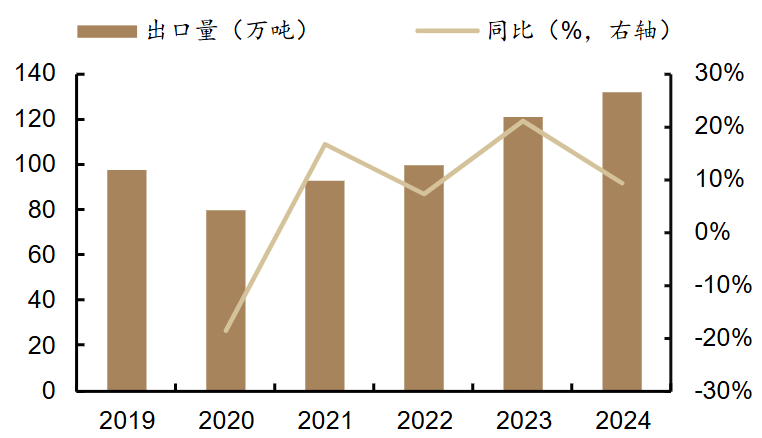
資料來源:海關總署、百川盈孚、德邦研究所
第三節:再生聚酯大有光縫紉線專用纖維市場規模狀況
1. 全球與國內再生聚酯纖維市場基底
2023 年全球再生聚酯纖維(含長絲和短纖)市場規模約 150 億美元,中國佔全球產能 60% 以上,是核心生產國。再生聚酯短纖主要應用於服飾、家紡、非織造布及工業領域(含縫紉線),2024-2030 年預估年增率 8-12%。
2. 縫紉線專用再生纖維的市場潛力
- 需求測算:中國縫紉線產業年消耗聚酯短纖 50-70 萬噸(含原生與再生),若再生滲透率從目前 10% 提升至 2025 年 20%,專用再生纖維需求量可達 10-14 萬噸 / 年,以單價 1.2-1.5 萬元可達 10-14 萬噸 / 120 億元;
細分到大有光品類:2023 年中國再生聚酯大有光縫紉線專用纖維市場規模 9.47 億元,2024 年增長至 10.42 億元,計算邏輯為 「中國再生聚酯短纖市場規模 × 縫紉線佔比(11%)× 大有光佔比(40%)」。
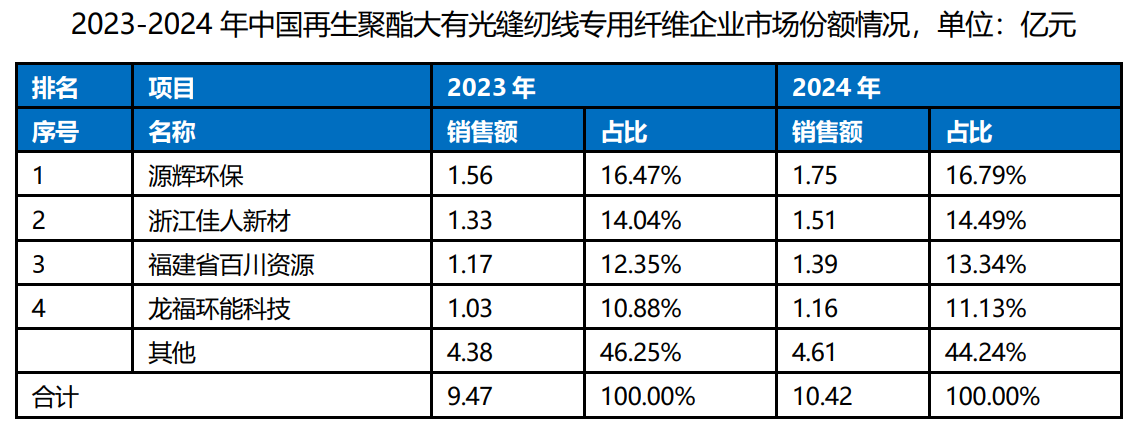
資料資料來源:綜合各種資料、統計機構、 敏哲諮詢研究部
